Ипотека отбирает портфель у розницы
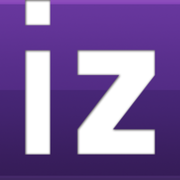


Банки расширяют долю жилищных ссуд в своих активах. Ипотека в структуре их кредитных портфелей достигла трети к концу прошлого года, что является историческим максимумом. Таковы результаты исследования этого рынка, подготовленного специально для «Известий». Интересу банкиров к ипотеке способствовала прежде всего госпрограмма субсидирования.
Доля ипотечных кредитов в структуре розничных портфелей банков выросла к началу года до 33%, прибавив более 3 процентных пунктов за год. За два года динамика оказалась еще более внушительной — плюс 8,3 п.п., свидетельствуют данные Промсвязьбанка, подготовленные для «Известий». Фактические выдачи ипотечных ссуд достигли очередного рекорда, указывает главный аналитик ПСБ Дмитрий Монастыршин. По его оценкам, доля ипотеки от совокупных активов банков на конец 2016-го составляет 4,3%.
При этом доля некогда самого популярного вида розничных кредитов — потребительских — продолжила снижаться и, по оценкам эксперта, опустилась до 52,1% к началу 2017-го. Годом ранее показатель составлял 54,5%, а на начало 2015-го — 58,6%. Потеряло часть своей доли и автокредитование. Если на начало прошлого года показатель равнялся 6%, то к началу 2017-го он потерял 1 п.п. Займы на покупку транспортных средств утратили почти половину своей популярности за два последних года (их доля в банковских портфелях составляла 8,2% по итогам декабря 2014-го).
— Ипотечные кредиты сопряжены с меньшим риском, чем необеспеченные потребительские кредиты, благодаря залогу, покрывающему стоимость кредита, — поясняет тенденцию Дмитрий Монастыршин. — Кроме того, при выдаче ипотеки банки более тщательно подходят к оценке финансового состояния заемщиков, что обеспечивает лучшее качество обслуживания долга.
Интерес банков к ипотеке растет и на фоне улучшения платежеспособности граждан. Во второй половине прошлого года замедлилась скорость снижения реальных располагаемых доходов населения. Как пояснял глава Минтруда Максим Топилин, с августа наметилась положительная тенденция к повышению реальных доходов. По итогам 2016 года, скорее всего, будет рост реальных зарплат, говорил он.
Увеличение доли ипотеки объясняется и долгосрочным характером кредитных договоров — на 10–20 лет, что обеспечивает медленное погашение портфеля. Это дает банкам стабильный поток платежей по кредиту на долгосрочном горизонте, добавляет Дмитрий Монастыршин. А при снижении процентных ставок в экономике и фиксированной ставке по ипотеке ее доходность для банков возрастает.
Главный экономист Альфа-банка Наталия Орлова добавляет, что есть и другие драйверы роста ипотечного кредитования в прошлом году. Прежде всего это отложенный с конца 2014-го — начала 2015 года спрос. Об этом, в частности, свидетельствуют данные ЦБ — в ноябре прошлого года объемы ипотеки в рублях увеличились на 12%, или на 137 млрд рублей, что стало максимальным результатом с момента возобновления госпрограммы в марте 2016-го.
— Это результат накопленного эффекта за несколько лет. В частности, за счет наращивания кредитования госбанками, — уверена Наталия Орлова. — Кроме того, ипотека — это долгосрочные кредиты, поэтому их вполне можно считать способом сбережения. У нас по-прежнему высоко недоверие к сбережениям в финансовых инструментах, поэтому некоторые люди с небольшими накоплениями использовали ипотеку для увеличения своего финансового плеча.
Впрочем, по прогнозам Промсвязьбанка, этот год не будет таким же успешным для ипотечных кредитов.
— Доля ипотечных кредитов в розничном портфеле вырастет до 34–35%. Замедление темпов роста мы связываем с отменой госпрограммы субсидирования ставок по ипотеке, а также с дефицитом качественных заемщиков как следствием ухудшения финансового состояния значительной части населения на протяжении 2014–2016 годов, — приводит доводы эксперт.
Другая причина ожидаемого спада — накопленный к настоящему времени размер портфеля. По данным Агентства по ипотечному жилищному кредитованию (АИЖК), объем выданных ипотечных кредитов за 11 месяцев 2016 года вырос на 31% — до 1,3 трлн рублей. По оценкам экспертов госкорпорации, в рамках программы субсидирования на первичном рынке выдано 534 тыс. кредитов на сумму около 960 млрд рублей.