


Россияне учатся жить без кредиток

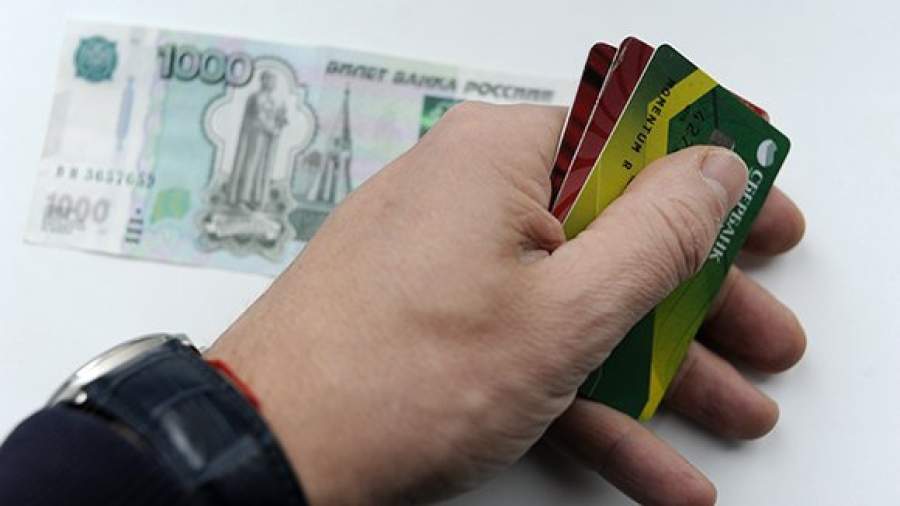


На 1 декабря 2016 года в России просрочка по кредитным картам сроком от 90 дней (90+) составила 245 млрд рублей. За год — с 1 декабря 2015-го — этот показатель вырос всего на 5%. При этом годом ранее (с 1 декабря 2014 года по 1 декабря 2015-го) рост просрочки 90+ по карточным кредитам был зафиксирован на уровне 45%.
Это следует из расчетов, проведенных коллекторской компанией «Секвойя кредит консолидейшн» специально для «Известий». Как считают коллекторы, причина резкого снижения темпов роста просрочки кроется в том, что банки стали более избирательно подходить к карточным заемщикам, кредитуя только клиентов, платежеспособность которых не вызывает сомнений. По прогнозам «Секвойи», в 2016 году объем просрочки по кредитным картам не превысит 250 млрд рублей, а в 2017 году рост этого показателя будет не более 5–10%.
По данным агентства, доля просроченной задолженности в общем объеме кредитования в сегменте кредитных карт сейчас составляет 25%.
— Количество просроченных карточных займов достигает 5,5 млн, на 1 декабря 2016 года порядка 3,6–3,8 млн заемщиков имеют неоплаченные платежи по своим кредитным картам, — рассказала президент компании Елена Докучаева. — Кредитная карта часто побуждает совершать импульсивные и незапланированные покупки, стоимость которых нередко существенно превышает финансовые возможности клиента, поэтому в кризисные периоды банки отказались от прежней политики активной выдачи карт.
По словам Елены Докучаевой, банки стали более тщательно оценивать риски кредитования карточных заемщиков, хотя начиная с 2010 года наращивали кредитные портфели в среднем на 20–25% в год: кредитные карты нередко были дополнительным бонусом к каждому новому счету и выдавались практически каждому, кто был заинтересован в этом продукте. Статистика Центробанка также свидетельствует о сокращении общего количества кредиток у населения. По последним данным регулятора, на 1 октября 2016 года на руках у заемщиков было 29,6 млн кредитных карт — это на 5,4% меньше, чем на аналогичную дату 2015-го, и на 6,9% ниже, чем на 1 октября 2014 года.
— До кризиса клиенты банков зачастую, не подавая заявок и не оформляя документов, получали по почте кредитные карты с открытыми лимитами, — напомнила ведущий аналитик рейтингового агентства «Эксперт РА» Анастасия Личагина. — По мере роста закредитованности населения доступ к нескольким картам с неиспользованными лимитами повышал соблазн покрыть за счет кредиток предшествующие займы. Клиенты банков перекредитовывались, менее досконально подходя к расчету новой стоимости заемных средств.
В 2016 году, по наблюдениям президента «Секвойи», кредитки предлагались лишь двум категориям клиентов, в платежеспособности которых можно не сомневаться, — вкладчикам и «зарплатникам». По данным Росстата, реальные располагаемые доходы населения за 11 месяцев 2016 года снизились на 5,8% к аналогичному периоду 2015-го — это уже третий год спада доходов россиян. Одновременно ставки по кредитным картам выросли до 30–40% годовых по сравнению с «докризисными» 20–25%. Предпринятые меры привели к повышению качества карточных заемщиков, использующих кредитки как «займы до зарплаты». Сейчас ставки по кредитным картам снижаются вместе с оживлением рынка розничного кредитования, о начале которого ЦБ объявил в марте 2016 года. Но пока это смягчение условий по кредитным картам нельзя назвать существенным: в разных банках они находятся на уровне 18–30% годовых.
— Действительно, мы наблюдаем снижение темпов роста просрочки по кредитным картам, — отметил директор департамента по работе с просроченной задолженностью Бинбанка Сергей Голец. — Отчасти это связано с более консервативным подходом банков при установлении размера лимитов клиентам. Однако говорить о том, что сильно выросло качество самих заемщиков, не приходится — фактически сейчас банки имеют тот же самый пул заемщиков, что и год-два назад, поскольку длительность отношений банка с заемщиками по кредитным картам существенно выше, чем по аннуитетным кредитам. Также сказывается и общая тенденция на рынке: люди стараются меньше тратить, более рационально оценивая текущие возможности и перспективы, — мало кто ждет существенного улучшения своих материальных возможностей в ближайшее время.
По словам старшего вице-президента, директора департамента анализа рисков ВТБ24 Андрея Гулецкого, ограничения, которые были введены в кризис, смягчаются по отношению к заемщикам, демонстрирующим хорошее кредитное поведение.
— Например, это происходит в случае, когда клиент находился в длительной просроченной задолженности свыше двух лет назад, но последний год обслуживает свои кредиты без просрочек, — пояснил Андрей Гулецкий.
