


Кредиты прирастают рефинансированием

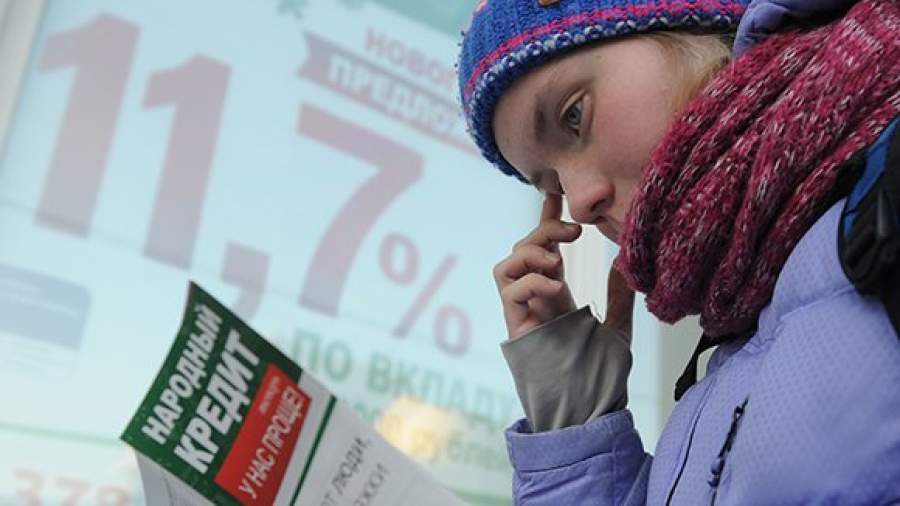


Спад в розничном кредитовании в III квартале 2016 года практически остановился. Произошло это на фоне снижения процентных ставок по займам для физических лиц и улучшения общей ситуации в экономике России. Банки стали охотнее предоставлять займы, при этом существенную часть новых необеспеченных ссуд граждане берут именно для погашения старых кредитов, указывают в ЦБ. Такое поведение уже принесло свои плоды: по данным Национального бюро кредитных историй (НБКИ), ощутимо сокращается число заемщиков с четырьмя и пятью кредитами, а расходы россиян на выплату долга снизились до четверти ежемесячного дохода.
Начало октября 2016 года ознаменовалось для банковской системы более низкими темпами спада по сравнению с октябрем 2015-го — всего на 0,3%. Благодаря этому банки смогли нарастить портфель займов для физических лиц, правда, пока весьма скромно — на 0,4%, до 10,73 трлн рублей. Главный аналитик Промсвязьбанка Дмитрий Монастыршин указывает: драйвером хоть и слабого, но роста розничного кредитования в 2016 году стала ипотека — займы на покупку жилья прибавили 14,2% в сравнении с августом прошлого года. Вместе с этим необеспеченное кредитование по-прежнему показывает негативную динамику.
— Портфель необеспеченных потребительских кредитов, включая карточные кредиты, кредиты наличными и кредиты на покупку товаров и услуг, за восемь месяцев сократился на 120 млрд рублей. В условиях снижения ставок по кредитам и готовности банков предоставлять займы на более длительный срок с меньшим размером ежемесячного платежа вырос спрос на рефинансирование долгов, — сказал Монастыршин «Известиям».
В ЦБ также отмечают признаки восстановления розничного кредитования в целом, притом что значительная часть выдаваемых кредитов направляется на рефинансирование ранее полученных займов. Уточнить, какая именно доля новых ссуд идет на погашение старых, в Центробанке затруднились.
Директор по маркетингу НБКИ Алексей Волков соглашается: доля заемщиков с четырьмя кредитами уменьшилась до 2,3% от общего числа, а с пятью и более займами — и вовсе до 0,9%. В целом количество таких должников за год, с 1 октября 2015-го, сократилось на 6,2 и 14% соответственно.
— Кроме того, мы фиксируем снижение текущей долговой нагрузки заемщиков во всех сегментах: если в позапрошлом году заемщики в среднем отдавали на оплату своих кредитов 26% своих ежемесячных доходов, то в 2016-м — уже 22,7%, — сказал Волков «Известиям».
При этом самыми активными в части погашения кредитов и снижения долговой нагрузки стали заемщики с минимальными доходами (до 15 тыс. рублей в месяц). К началу октября эта категория граждан направляла на выплаты по займам не треть своих ежемесячных доходов, как это было в прошлом году, а четверть.
Риск-менеджер Киви Банка Рамиль Шарапов обращает внимание на тот факт, что чаще всего рефинансируются крупные займы — ипотека и автокредитование, а для погашения действующих кредитов банки, как правило, предлагают клиентам с положительной историей аналогичные виды займов, но с пониженной процентной ставкой либо на более длительный срок.
— Из-за снижения процентных ставок вслед за ключевой клиенты стали активно пользоваться инструментом рефинансирования кредитов, которые они взяли в 2015 году, в результате чего средний ежемесячный платеж у многих сократился на 15–20%, — сказал Шарапов «Известиям».
Исторически рефинансирование использовалось для ипотечных кредитов, особенно учитывая рост процентных ставок в период 2008–2010 годов, длинный срок погашения кредита и возможность смены валюты, соглашается руководитель управления активных операций Азиатско-Тихоокеанского банка Наталья Антонова. Но в 2016 году банки всё чаще стали предлагать рефинансирование потребительских кредитов, автокредитов, а порой и кредитных карт, добавила она.
Другой причиной усиления тенденции к рефинансированию кредитов россиян может быть, как ни странно, и деятельность самих банков, добавляет Алексей Волков. Кредитные организации в последние годы стали лучше работать с существующей клиентской базой, пристальнее следить за финансовым поведением заемщиков, в том числе и за тем, как клиенты обслуживают кредиты в других банках. По мнению собеседника «Известий», такой мониторинг позволяет кредитным организациям отбирать клиентов, которым целесообразно предложить, например, объединение нескольких займов в один, как с точки зрения увеличения своего портфеля активов, так и с точки зрения профилактики дефолтов.
Действительно, оценивая нового клиента и клиента с уже взятым кредитом и хорошей историей обслуживания, банки всё чаще стали делать выбор в пользу последних, подтверждает Наталья Антонова. Таким образом, кредитные организации идут навстречу клиентам, которые демонстрируют реальную заинтересованность в уменьшении стоимости обслуживания долгов: появление программ рефинансирования кредитов отмечается во многих банках, говорит вице-президент «Российского капитала» Екатерина Орлова.
Читайте также:
