


Молодежь платит по кредитам вдвое хуже пенсионеров

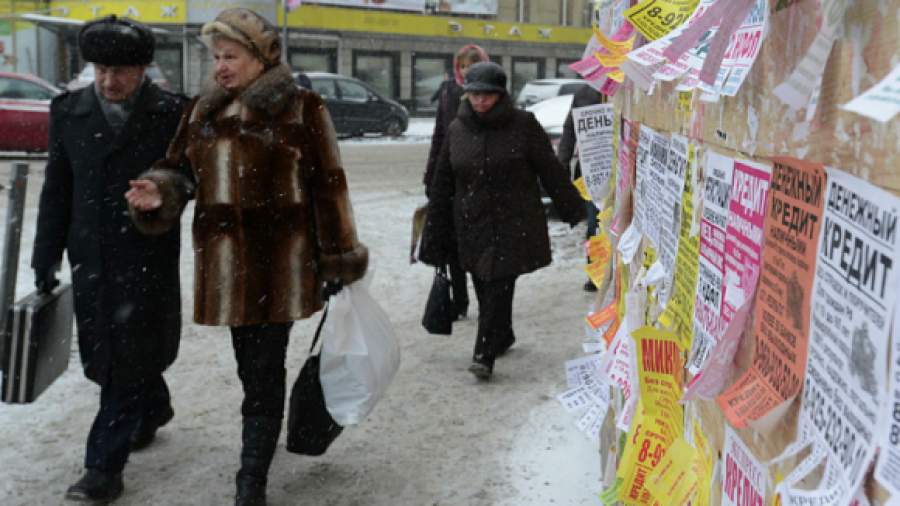


Хуже всех по кредитам платят заемщики в возрасте 20 лет и младше, каждый третий из них (35%) имеет просрочку по займу. При этом 20% ссуд, выданных таким клиентам, безнадежны к взысканию — платежи по ним не производились более трех месяцев подряд. Об этом говорится в исследовании Объединенного кредитного бюро (ОКБ), проведенном по итогам ноября 2015 года.
При этом за последний год значения ухудшились — по итогам ноября 2014 года среди самой молодой категории заемщиков просрочку по кредиту имели около 30%, а более трех месяцев подряд не платили 19%.
Данные ОКБ показали, что чем старше заемщик, тем реже он допускает просрочки по кредиту. Так, лучше всего свои обязательства перед банком исполняют пенсионеры. Четверть из них (20%) на текущий момент нарушили график платежей по кредиту, при этом более трех месяцев подряд не платил каждый десятый (11,5%). Среди заемщиков в возрасте от 41 до 50 лет просрочку по кредиту имеет каждый четвертый (25,2%), в возрасте от 31 до 40 лет — 28,5%, в возрасте от 21 до 30 лет — 34%. Хуже всего показатели у тех, кому 20 и менее лет.
Начальник аналитического управления Национального рейтингового агентства Карина Артемьева отметила, что в нынешних экономических условиях молодежь является самой незащищенной и рискованной категорией заемщиков. Уровень дохода работников этой возрастной группы, по ее словам, является одним из самых низких, а его стабильность находится под давлением актуальных тенденций рынка труда, когда работодатели стараются максимально снизить количество трудовых договоров, а также долю фиксированных окладов.
— Возрастная группа до 20 лет — это в подавляющем большинстве работающие студенты, которые либо находятся на практике или стажировке, либо работают по совместительству или договорам гражданско-правового характера. Такие условия работы не могут гарантировать работникам стабильность доходов, а их средний размер заработка крайне низок. К тому же в кризис молодые сотрудники и стажеры в наибольшей степени пострадали от кадровых сокращений и снижения издержек работодателями. Еще одним негативным фактором в данной ситуации является низкий уровень финансовой грамотности и ответственности молодых людей, которые в таком возрасте имеют очень мало опыта в принятии ответственных финансовых решений, но в то же самое время уже воспитаны в традициях развитого общества потребления. Совокупность этих факторов провоцирует неуемное стремление молодых людей к покупкам в кредит при довольно низкой культуре финансового планирования, — говорит Артемьева.
Зампредправления Локо-банка Андрей Люшин добавил, что не случайно у многих кредитных организаций возрастное ограничение на получение займа составляет 21 год.
— Полученная статистика по просрочке отражает желание обрести «финансовую независимость от родителей», в то время как лишь 2/3 таких заемщиков делают это осознанно, понимая как именно работает этот финансовый инструмент и какие обязанности предполагает. Мне кажется, что если бы в рамках школьного образования были предусмотрены уроки финансовой грамотности, на которых детей знакомили бы с основами работы кредитных учреждений и их продуктов, то данная статистика выглядела бы намного позитивнее, по крайней мере в этой возрастной категории, — говорит Люшин.
По словам старшего аналитика Forex Club Алены Афанасьевой, «подобная тенденция с более высокой загруженностью долгами среди заемщиков младше 30 лет наблюдается в большинстве стран мира».
— Здесь сразу несколько факторов: малый накопленный опыт обращения с финансами и низкая финграмотность, расходы значительно превосходят текущие доходы, слишком высокая процентная ставка для молодых людей без накопленной кредитной истории и низкая защищенность на рынке труда. При этом заемщики за 50 очевидно более опытны в плане ведения собственной кредитной истории и управления собственными средствами, — говорит Афанасьева. — К этому времени большинство людей четко понимают объем финансовых поступлений и отчислений и способны скоординировать график платежей по кредитам. Единственное, что в России в кризис с резким ростом инфляции (на текущий момент она составляет 15%) и низким уровнем индексации заработных плат упал объем реальных располагаемых доходов (–5,4% в годовом выражении), а это может выбить из графика платежей по кредиту даже опытных и осторожных заемщиков.
