


Кредитные новички стали чаще ошибаться

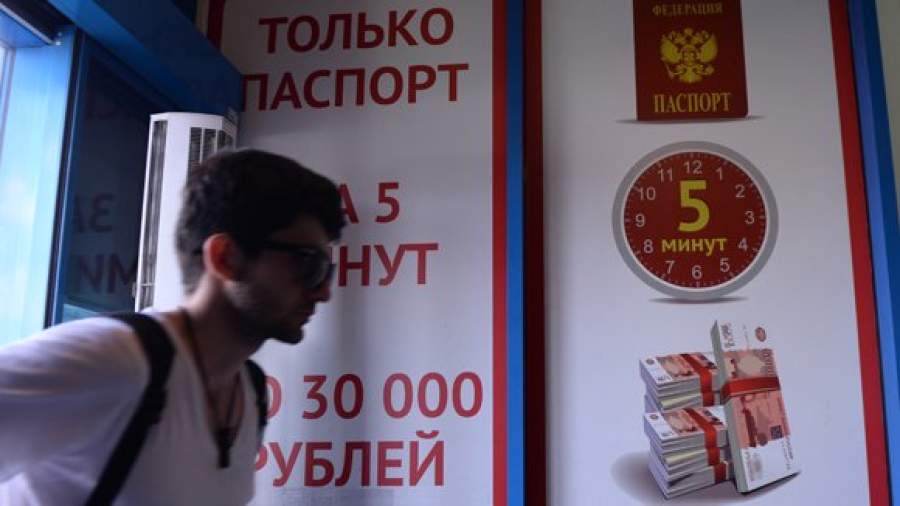


Россияне, впервые оформившие кредит, чаще уходят в просрочку, чем те, кто занимает у банка повторно. Доля заемщиков без кредитных историй (то есть впервые взявших ссуду), которые нарушают график платежей уже в первые три месяца его обслуживания, составила на начало сентября 8% (годом ранее — 5,48%, в январе — 6,25%). Среди заемщиков также с одним кредитом, но повторно пришедших в банк, этот показатель составляет 5,5%. Об этом свидетельствует анализ базы данных Объединенного кредитного бюро (ОКБ).
Чаще всего россияне, впервые пришедшие в банк, оформляют кредитные карты или берут займы наличными — по итогам августа на их долю пришлось по 44%. 3% заемщиков без кредитных историй получили ипотечную ссуду, 1% — автокредит.
В целом среди всех действующих заемщиков просрочку платежей по состоянию на 1 сентября имеет почти каждый третий (26,7%). При этом почти каждый пятый заемщик (17%) не производил ни одного платежа по займу более трех месяцев подряд.
Зампредправления Локо-банка Андрей Люшин отметил, что наличие кредитной истории не является решающим фактором при принятии банком решения о выдаче займа. Тем не менее, по его словам, это может стать «весомым аргументом в пользу положительного или отрицательного решения».
— Тот факт, что ранее клиент уже обращался за займом и успешно выполнял по нему обязательства, вовсе не означает, что проблем при обслуживании новых кредитов не возникнет, — говорит Люшин. — Негативные макроэкономические факторы сейчас оказывают существенное давление на дисциплину заемщиков, причем кредитоспособность клиента сейчас не является чем-то постоянным. Также и отсутствие кредитной истории не всегда является признаком ненадежности клиента. Поэтому полученная статистика скорее показывает, что клиенты с кредитной историей более ответственно относятся ко взятым на себя обязательствам в силу того, что имеют больше опыта использования банковских продуктов.
Директор по развитию продуктов ОКБ Александр Ахломов указал на несколько причин такой статистики. Среди заемщиков без кредитных историй, по его словам, «объективно больше людей в возрасте до 30 лет, которые впервые занимают у банков».
— По нашей статистике, — говорит Ахломов, — платежная дисциплина у этой возрастной группы хуже средней. Примерно 35% таких заемщиков допускают просрочки платежей, а общая доля заемщиков в просрочке составляет 27%. Это связано с отсутствием опыта взаимоотношений с банками, более легкомысленным подходом к своим обязательствам, нестабильностью дохода.
Кроме того, добавил эксперт, граждане, которые впервые берут кредит, не всегда понимают последствия, которые несет нарушение платежной дисциплины. Например, это ухудшение кредитной истории и, как следствие, невозможность в будущем взять необходимый кредит (на покупку автомобиля или жилья) на более выгодных условиях. К тому же среди заемщиков без кредитной истории чаще встречаются мошенники, которые могут использовать поддельные документы.
