


Светлана Кирсанова: «Интерес к оплате смартфонами — огромен»
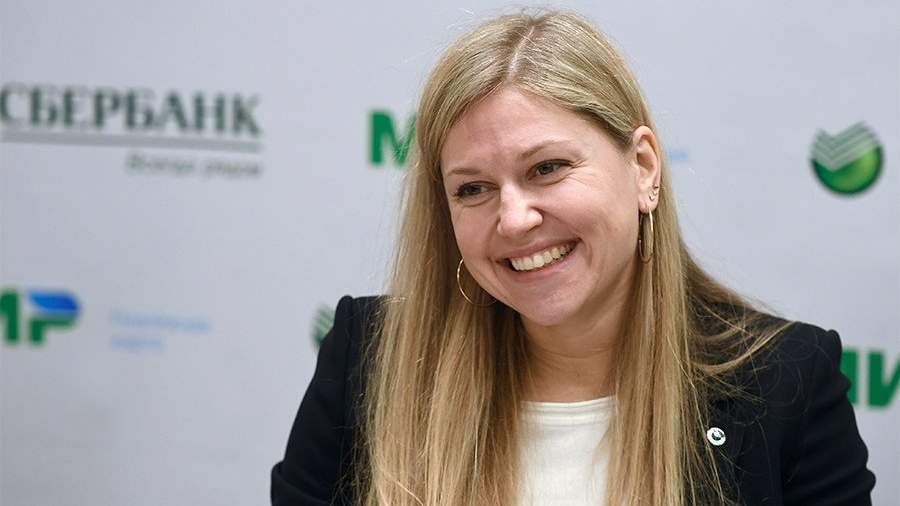


По данным исследовательской компании The Nilson Report, Сбербанк стал крупнейшим банком-эквайером в Европе, обеспечив 7,5 млрд покупок в традиционных торговых предприятиях и интернет-магазинах, за 2016 год этот показатель вырос на 41% по сравнению с итогами предыдущего года. О том, за счет чего этого удалось добиться, много ли еще банковских карт нужно россиянам и какие технологии идут им на смену, в интервью «Известиям» рассказала старший управляющий директор блока «Розничный бизнес» Сбербанка Светлана Кирсанова.
— По итогам 2011 года Сбербанк занимал в рэнкинге эквайеров The Nilson Report 12 место. За счет чего в течение пяти лет удалось вырваться на первое?
— В Сбербанке давно работает программа «Безналичный мир», она предусматривает развитие эквайринга и расширение возможности для клиента использовать платежный инструмент везде, где ему это необходимо. Сначала мы сосредоточились на крупных городах и устанавливали POS-терминалы в торговых предприятиях там — в итоге в городах-миллионниках расплатиться банковской картой можно практически в любой торгово-сервисной точке. Но в небольших городах и поселках картой было расплатиться негде, кроме того, существовали отдельные сегменты рынка, где такие платежи вообще не были представлены. Мы сфокусировались именно на тех нишах рынка, которые были слабо вовлечены в систему электронных платежей — и это дало результат. Мы анализировали каждый сегмент торговых предприятий, смотрели на специализацию магазинов, выясняли потребности покупателей и продавцов и на основе этого определяли, где нужен POS-терминал, а где достаточно интернет-эквайринга и т.д. Радует, что инициатива часто исходит от конечных потребителей — нам звонят владельцы небольших сельских магазинов и просят установить им POS-терминалы, т.к. их покупатели хотят платить картой. Это означает, что безналичные платежи стали абсолютно привычными. Мы пошли дальше и сделали «безнал» доступным для больших покупок — автомобилей и квартир.
Второй важный аспект — развитие сервиса. Скажем, если ломается оборудование, важно, чтобы кассир знал, что сделать, чтобы поменяли или починили терминал. Еще несколько лет назад в Сбербанке такого централизованного сервиса не было. Мы сфокусировали работу на обслуживании POS-терминалов, при этом мы моделировали поведение всех участников процесса — от кассира до технологической службы. Мы построили много инженерных хабов по всей стране, чтобы доставка оборудования занимала минимальное время. И, что самое важное, всё это мы делаем за свой счет. Если смотреть на рынок Европы или США, то там оборудование закупается клиентом. И он не всегда принимает решение, которое способствует, например, развитию бесконтактных технологий. Мы же пару лет назад приняли решение, что не поставляем клиентам оборудование, которое не поддерживает бесконтактные платежи.
— Как вы оцениваете уровень проникновения пластиковых карт в России? Есть еще куда расти?
— Согласно официальным цифрам ЦБ, доля безналичных расчетов в нашей стране — не выше 30%. В самых продвинутых в данном плане странах — например, в некоторых скандинавских государствах — доля безналичных расчетов сейчас составляет 98–99%. Поэтому, на мой взгляд, потенциал огромен.
— Вы упоминали бесконтактные платежи. А на какие новые технологии в целом сейчас делает ставку Сбербанк?
— Сейчас очень много разных технологий: классическая оплата в POS-терминалах, онлайн-шопинг, интернет-банк, оплата смартфонами, биометрия. Мы развиваем все эти технологии и вводим новые, чтобы дать клиенту возможность выбрать, чем ему пользоваться удобнее. Поэтому технологию, на которой мы сосредоточимся в дальнейшем, определит сам клиент.
— Отличается ли статистика по мошенничествам в ходе платежей смартфонами от аналогичной статистики по «классическим» пластиковым картам?
— При записи карты в смартфон записывается не сама карта, а некий кодовый номер, который не совпадает с номером карты. Это обеспечивает более высокий уровень безопасности. И, надо сказать, интерес к оплате смартфонами — огромный. С октября, когда впервые появилась возможность оплатить телефоном, наши клиенты совершили более 26 млн покупок таким способом. Для нас это было небольшим открытием. Мы полагали, что данные технологии будут в основном востребованы в городах-миллионниках, а оказалось, что транзакции со смартфонов идут даже в весьма удаленных и малонаселенных областях. Причем и люди старшего поколения этим сервисом пользуются, и молодые — все в равной степени.
— Насколько перспективно внедрение платежных систем, основанных на биометрической идентификации клиента, какова степень защиты таких систем?
— Уровень безопасности высокий: данные клиента оберегаются двойным уровнем защиты. Во-первых, мы не храним биометрические слепки. Биометрические данные конвертируются в цифровой код, и весь обмен внутри информационных систем банка происходит с ним. Если представить, что злоумышленник даже получит эти данные, он ничего не сможет с ними сделать. Во-вторых, сами наши системы имеют серьезный уровень защиты, вероятность взлома крайне низка. Кстати, биометрический проект, как и платежи смартфонами, новый, и мы видим среди клиентов тех, кто регулярно оплачивает покупки по отпечатку пальца. Например, в «Азбуке Вкуса» на Севастопольском проспекте в Москве, по нашим оценкам, доля таких покупателей в числе постоянных клиентов магазина около 20% — это люди, которым для оплаты нужно просто оказаться в магазине: не нужен ни кошелек, ни сумка, и это действительно удобно.


