


Поссудите сами: каждый восьмой банк ушел с рынка ипотеки


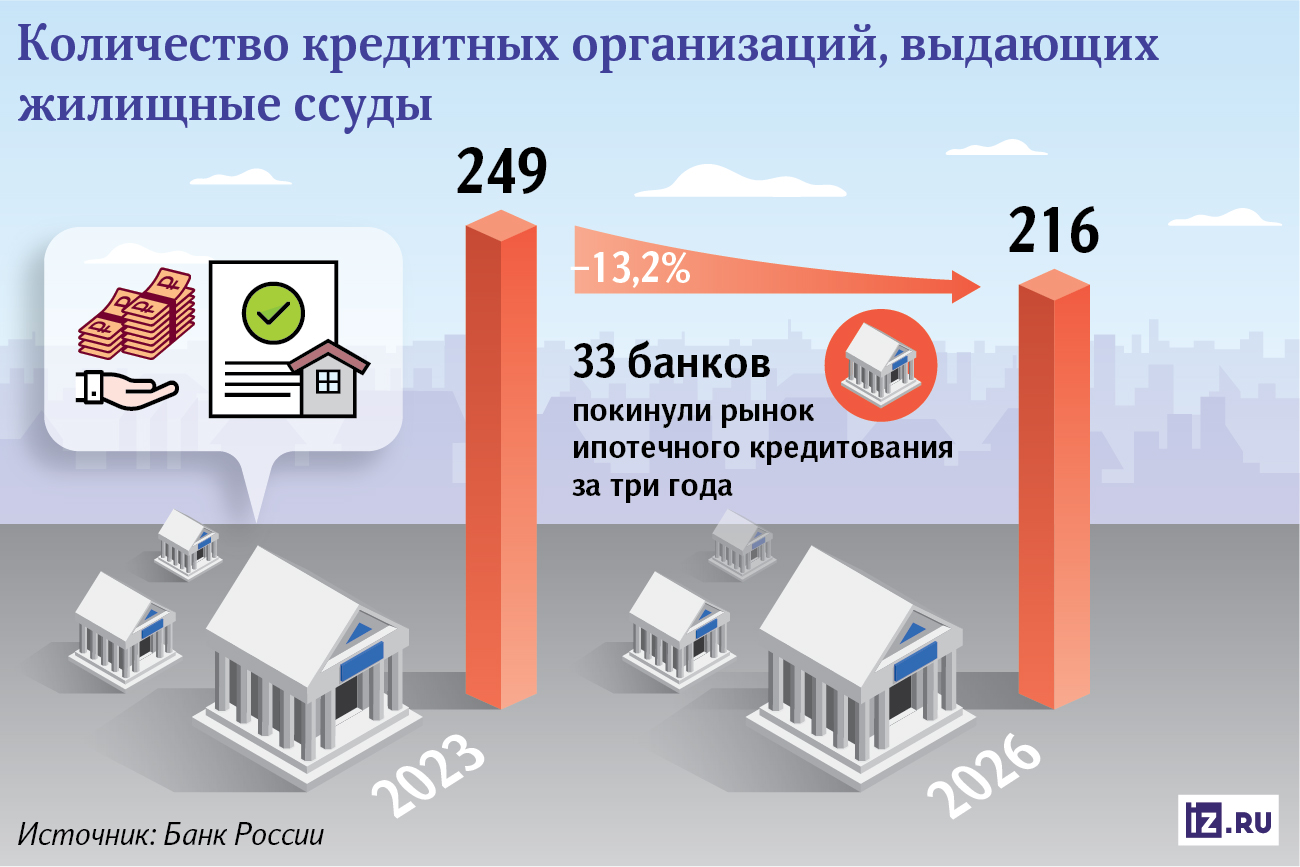
Число банков, выдающих ипотеку, за три года сократилось более чем на 13% — с 249 до 216, следует из данных ЦБ, которые изучили «Известия». Рынок покинули 33 средних и малых банка, которые сталкиваются сразу с несколькими проблемами: льготные программы не всегда дают им достаточную доходность, а рыночная ипотека остается дорогой для заемщиков, и спрос на нее критически упал. Конкурировать с крупными игроками, которые могут привлекать деньги дешевле и договариваться с застройщиками, становится всё труднее. В итоге у покупателей жилья остается меньше вариантов, а у крупнейших банков — больше возможностей влиять на условия кредитования. Почему ипотечный рынок становится менее конкурентным и чем это обернется для потребителей — в материале «Известий».
Почему банки отказываются от ипотеки
Ипотечный рынок за три последних года лишился 33 участников. С II квартала 2023-го по II квартал 2026-го число банков, которые предоставляют жилищные кредиты, сократилось с 249 до 216 — это 13,2% от всех игроков, следует из сведений ЦБ, которые проанализировали «Известия». При этом речь не о закрытии кредитных учреждений, а об их отказе от ипотеки — этот банковский продукт часто не окупает затраты на него и связанные с ним риски.
Для многих банков жилищные кредиты становятся невыгодными из-за сниженного спроса на рыночную ипотеку, строгих требований ЦБ и дорогих вкладов, которые малые и средние банки вынуждены предлагать, чтобы привлечь клиентов, считают эксперты.
Спрос на рыночную ипотеку в последние годы критически упал на фоне высоких ставок. По оценке «Дом.РФ», они в среднем находятся на уровне почти в 19% годовых, а иногда превышают и 20%. Это серьезно сокращает круг заемщиков, способных обслуживать кредит.
Классическую ипотеку могут позволить себе лишь 7% потенциальных покупателей, отметил гендиректор инвестиционной компании на рынке недвижимости ГК «Флип» Евгений Шавнев. В итоге траты на обслуживание и развитие ипотечных программ оказываются несопоставимы с получаемой прибылью и банки попросту отказываются от такого бизнеса, подчеркнул эксперт.
Из-за этого основным двигателем рынка остается льготная ипотека. В августе 2026 года на нее приходилось 56% всех выдач, следует из данных ЦБ. При этом год назад банки зависели от госпрограмм еще сильнее — с их помощью выдавалось более 80% новых жилищных кредитов.

Сейчас семейная ипотека выдается под 2–12% годовых в зависимости от количества детей, однако рыночные ставки по жилищным кредитам значительно выше этого уровня. Власти возмещают банкам недополученные доходы по таким займам. Размер этой компенсации для большинства кредитов с октября, когда были изменены условия предоставления субсидии, считается по формуле «ключевая +2%». Сейчас это около 16%; из них вычитается процент, который платит сам заемщик.
До недавних изменений применялась формула «ключевая +3%», но даже при таких условиях потенциальная прибыль банков была гораздо меньше, чем по рыночным программам. Теперь, когда для банков это направление стало еще менее выгодным, уход игроков может продолжиться или ускориться.
В конечном счете главная проблема заключается в недостаточной доходности ипотеки для самих банков, пояснила директор по рейтингам кредитных институтов «Эксперт РА» Екатерина Щурихина. Жилищные кредиты выдаются на десятки лет, при этом банкам необходимо привлекать средства для их финансирования, проверять заемщиков и оценивать залог. При высоких ставках по вкладам и риске невозврата кредитов некоторым банкам становится невыгодно продолжать работать на этом рынке.

Крупным банкам проще оставаться на рынке ипотеки
Небольшим банкам всё сложнее конкурировать с крупными игроками, отметил аналитик «Финам» Игорь Додонов. Чтобы привлечь вкладчиков, им зачастую приходится предлагать более высокие ставки по депозитам, которые по сути закладываются в стоимость выдаваемых кредитов. Это снижает возможность выгодных условий по рыночной ипотеке для заемщиков.

У крупных банков положение выгоднее: они располагают широкой клиентской базой и могут привлекать деньги из разных источников. Кроме того, многие из них сотрудничают с застройщиками. Такое партнерство помогает привлекать покупателей новостроек и предлагать им специальные условия кредитования.
В результате ипотечный рынок всё сильнее концентрируется в руках крупнейших банков. По оценке Игоря Додонова, на 10 ведущих игроков приходится около 90–95% новых выдач.
Дополнительным риском остается рост просроченной задолженности. К 1 сентября 2026 года россияне задержали выплаты по ипотеке на 267 млрд рублей. Просрочка составляла около 1,2% общей задолженности — эта доля пока не говорит о критической ситуации, но уже создает дополнительные риски для кредиторов, уточнил Евгений Шавнев из ГК «Флип».

На случай невозврата проблемных кредитов банки обязаны создавать резервы — откладывать средства для покрытия возможных потерь, пояснил эксперт. Чем выше вероятность неплатежей, тем больше денег может потребоваться на такую защиту. Небольшим банкам сложнее выделять дополнительные средства, поэтому некоторые из них могли отказаться от выдачи ипотеки.

Как уход банков с рынка ипотеки отразится на покупателях жилья
Главное последствие ухода банков — сокращение выбора для заемщиков. Оставшиеся на рынке кредиторы могут ужесточать требования к первоначальному взносу, подтверждению доходов и пакету документов. При этом небольшие банки нередко предлагают более гибкие условия и индивидуальный подход, поэтому их уход может осложнить получение ипотеки для клиентов, которым трудно соответствовать стандартным требованиям крупных игроков, отметил директор по аналитике Инго Банка Василий Кутьин.
Сильнее всего уход региональных банков может ощущаться в небольших городах и удаленных территориях, где изначально меньше предложений. Местные кредиторы зачастую лучше знают специфику доходов жителей и могут подстраиваться под отдельных заемщиков, пояснила доцент кафедры финансов устойчивого развития РЭУ им. Г.В. Плеханова Мария Ермилова.

При этом сокращение числа кредиторов не означает автоматического роста ставок по ипотеке: их уровень прежде всего зависит от ключевой, стоимости вкладов и условий льготных программ, считает ведущий аналитик Freedom Global Наталья Мильчакова. Но при ослаблении конкуренции крупным игрокам проще сохранять жесткие требования к заемщикам. В отдельных случаях дополнительные расходы клиентов могут вырасти — например, если выгодная ставка предполагает покупку дополнительных банковских продуктов.
Базовым сценарием остается постепенный уход банков, для которых ипотека перестала окупать расходы и риски. По оценке независимого экономиста Виктора Мангазеева, к концу 2027 года число участников рынка может сократиться до 200.
Замедлить уход банков с ипотечного рынка сможет снижение ключевой ставки, которое сделает рыночные кредиты доступнее для заемщиков, считает старший аналитик «Риком-Траст» Валерия Попова. При этом важно сохранить действующие условия господдержки: дальнейшее сокращение компенсаций может сделать участие в льготных программах невыгодным для средних и небольших банков. В результате число участников рынка продолжит сокращаться, а у россиян останется меньше возможностей выбирать между ипотечными предложениями разных банков.
